Sucesión en Colombia: quién hereda, testamento y cómo hacer la sucesión en notaría
La muerte de un familiar trae, además del duelo, una serie de decisiones sobre los bienes que deja. Cuentas bloqueadas, inmuebles que no se pueden vender y diferencias entre herederos son situaciones frecuentes cuando la sucesión no se tramita a tiempo o no se planeó en vida.
En este artículo explicamos quién hereda en Colombia cuando no hay testamento, cuánto puede dejar una persona libremente, cómo hacer la sucesión en notaría o en juzgado y qué herramientas existen para planear la herencia.
¿Quién hereda si no hay testamento?
Cuando una persona fallece sin testamento, la ley define quiénes heredan mediante los órdenes sucesorales del Código Civil. Cada orden excluye a los siguientes: solo si no hay herederos en un orden, se pasa al siguiente.
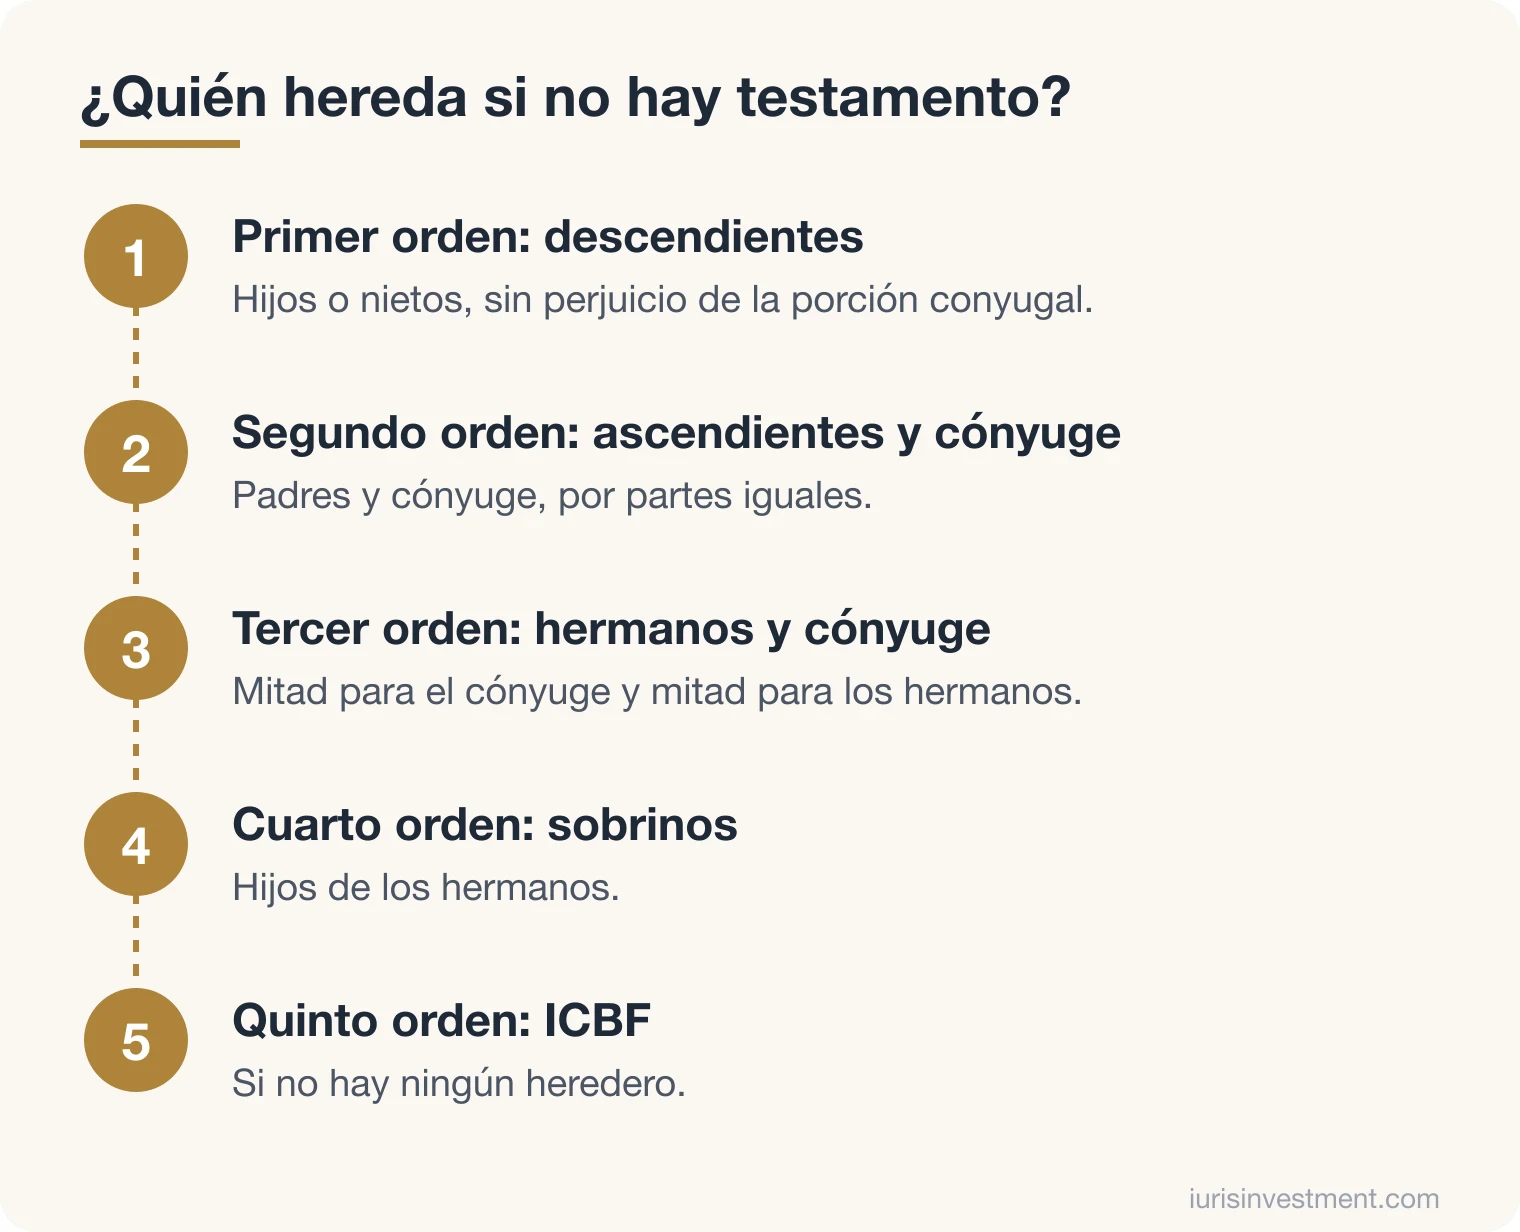
- Primer orden — los descendientes: los hijos (o los nietos, en representación de un hijo fallecido) heredan en partes iguales, sin perjuicio de la porción conyugal que pueda corresponder al cónyuge (artículo 1045, modificado por la Ley 1934 de 2018).
- Segundo orden — los ascendientes y el cónyuge: si no hay descendientes, heredan los padres (o ascendientes de grado más próximo) y el cónyuge, por partes iguales (artículo 1046).
- Tercer orden — los hermanos y el cónyuge: si no hay descendientes ni ascendientes, la mitad es para el cónyuge y la otra mitad para los hermanos (artículo 1047).
- Cuarto orden — los sobrinos: a falta de los anteriores.
- Quinto orden — el ICBF: si no hay ningún heredero, los bienes pasan al Instituto Colombiano de Bienestar Familiar.
La Corte Constitucional ha extendido al compañero o compañera permanente los derechos sucesorales que el Código Civil reconoce al cónyuge.
¿Cuánto se puede dejar libremente en un testamento?
Con la Ley 1934 de 2018, la herencia de quien tiene legitimarios (hijos o, a falta de ellos, padres) se divide así:
- La mitad es la legítima rigurosa, que se reparte obligatoriamente entre los legitimarios.
- La otra mitad es de libre disposición: el testador puede dejarla a quien quiera, incluidos sus propios hijos en mayor proporción, su cónyuge, otros familiares o terceros (artículo 1242 del Código Civil).
Antes de esa reforma existía la "cuarta de mejoras", una cuarta parte de la herencia que solo podía asignarse a ciertos familiares. La reforma la eliminó y amplió la porción de libre disposición, lo que da más margen para planear.
El testamento puede ser abierto (ante notario y testigos) o cerrado, y debe cumplir formalidades estrictas para ser válido.
Cómo se tramita la sucesión: notaría o juzgado
Sucesión en notaría
Es la vía más ágil. Procede cuando todos los herederos, legatarios y el cónyuge sobreviviente están de acuerdo (Decreto 902 de 1988). Se presenta por medio de abogado ante el notario del último domicilio del causante, con:
- Registro civil de defunción.
- Documentos que acreditan el parentesco (registros civiles de nacimiento y matrimonio).
- Inventario y avalúo de bienes y deudas.
- El trabajo de partición, que indica qué recibe cada heredero.
El notario publica un emplazamiento para que se presenten otros posibles interesados, informa a la DIAN cuando la ley lo exige y, si no hay objeciones, firma la escritura pública de partición.
Sucesión en juzgado
Si no hay acuerdo entre los herederos, alguno es menor de edad sin representación adecuada, o hay disputas sobre el testamento o los bienes, la sucesión se tramita ante un juez, mediante el proceso de sucesión del Código General del Proceso. Es más lento, pero permite resolver los conflictos.
¿Qué impuestos se pagan al heredar?
Las herencias están gravadas con el impuesto de ganancia ocasional, con una tarifa general del 15 % desde la Ley 2277 de 2022. La ley prevé exenciones parciales; la más importante cubre una parte del valor de la vivienda del causante, hasta un tope en UVT que se actualiza cada año.
Los herederos deben incluir lo recibido en su declaración de renta del año en que se adjudica la herencia. Como los topes y las reglas tributarias cambian con frecuencia, conviene revisar cada caso con un contador o abogado tributarista.
Planeación sucesoral: proteger a la familia en vida
Planear la sucesión no es solo para grandes patrimonios. Algunas herramientas legales son:
- Testamento: define cómo se reparte la porción de libre disposición y reduce las discusiones.
- Donaciones en vida: deben cumplir las reglas de la ley y respetar las legítimas; las de mayor valor requieren autorización notarial.
- Sociedades familiares: permiten administrar el patrimonio de forma ordenada y transmitirlo por acciones o cuotas.
- Fiducia mercantil: un tercero administra los bienes según las instrucciones del constituyente.
- Capitulaciones antes del matrimonio, para definir qué bienes entran a la sociedad conyugal.
Cada herramienta tiene efectos tributarios y familiares distintos. Combinadas con una buena protección patrimonial, evitan que la familia quede con bienes bloqueados o en conflicto.
Preguntas frecuentes
¿Cuánto tiempo hay para iniciar la sucesión?
No hay un plazo que haga perder la herencia por no iniciar la sucesión, pero mientras no se tramite, los bienes siguen a nombre del fallecido y no se pueden vender ni hipotecar con facilidad. Además, otros pueden alegar derechos sobre los bienes con el paso del tiempo.
¿Qué pasa con las deudas del fallecido?
Las deudas hacen parte de la sucesión y se pagan con los bienes de la herencia. Los herederos pueden aceptarla con beneficio de inventario, para responder por las deudas solo hasta el valor de lo que reciben.
¿El cónyuge siempre hereda?
No siempre como heredero: si hay hijos, el cónyuge no hereda en el primer orden, pero puede tener derecho a la porción conyugal y, por separado, a su mitad de la sociedad conyugal, que no es herencia.
¿Se puede desheredar a un hijo?
Solo por las causas que señala la ley y con un testamento que las exprese. Es un tema delicado que debe revisarse con un abogado.
Abogados de familia y sucesiones en Cartagena
En Iuris Investment tramitamos sucesiones en notaría y en juzgado, y diseñamos planes sucesorales a la medida de cada familia. Conozca nuestro servicio de derecho de familia o agende una consulta confidencial.
Este artículo es informativo y no reemplaza una asesoría jurídica sobre su caso concreto.