Protección patrimonial en Colombia: herramientas legales para proteger sus bienes y cobrar sus créditos
Proteger el patrimonio no significa esconder bienes ni evadir obligaciones. Significa organizarlo, de forma legal y anticipada, para que una deuda, un negocio fallido, una demanda o un conflicto familiar no pongan en riesgo la vivienda, la empresa o el futuro de la familia. Y, del otro lado, significa contar con herramientas efectivas para cobrar cuando alguien le debe.
En este artículo explicamos las principales figuras legales de protección patrimonial en Colombia, sus límites, y cómo usar las medidas cautelares en un litigio.
Protección legal frente a fraude: la diferencia clave
Toda estrategia de protección debe hacerse antes de que existan las deudas o los conflictos, y con fines legítimos. Transferir bienes cuando ya hay acreedores, para no pagarles, puede ser revocado por un juez mediante la acción pauliana (artículo 2491 del Código Civil) o declarado simulado, y en algunos casos puede tener consecuencias penales.
Planear a tiempo es legal; insolventarse para defraudar a los acreedores no lo es.
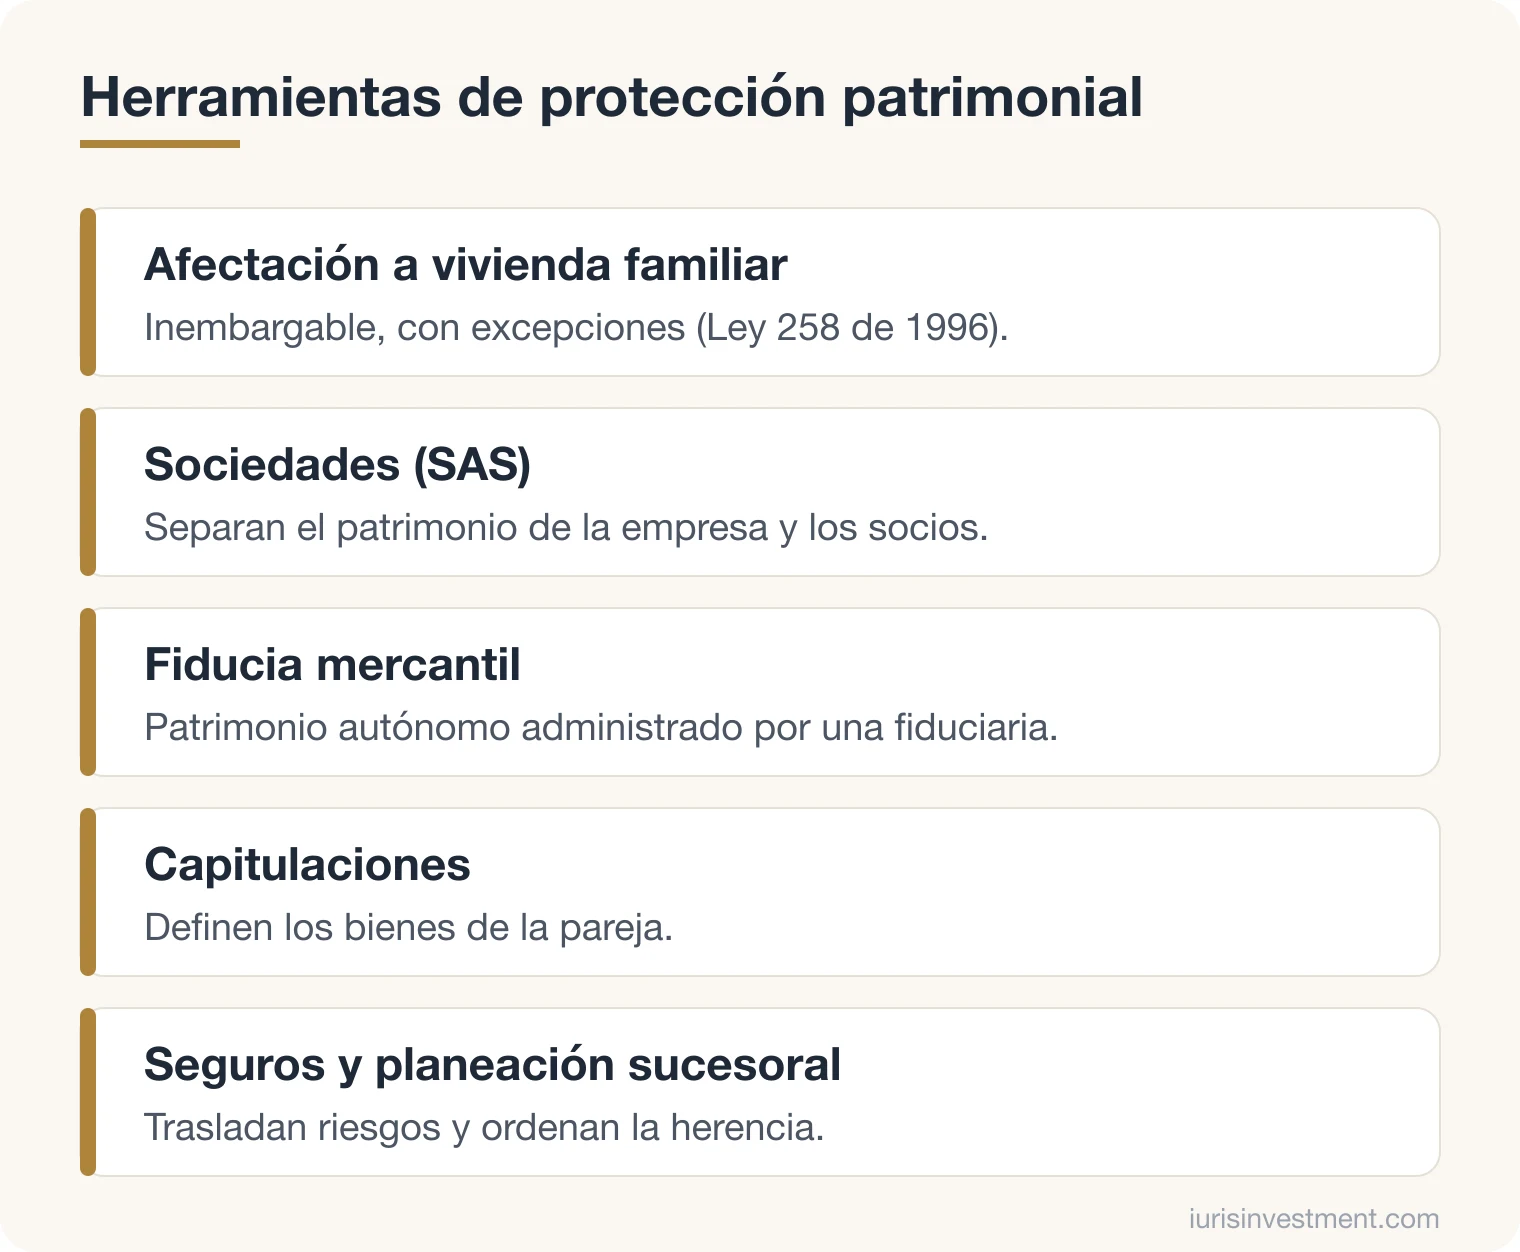
Herramientas para proteger el patrimonio
1. Afectación a vivienda familiar
La Ley 258 de 1996 protege el inmueble destinado a la habitación de la familia, adquirido por uno o ambos cónyuges o compañeros permanentes. La vivienda afectada es inembargable, salvo frente a hipotecas constituidas antes de la afectación o para financiar la compra, construcción o mejora de la vivienda (artículo 7). Además, no puede venderse ni gravarse sin la firma de ambos cónyuges.
2. Patrimonio de familia inembargable
Es una figura similar que puede constituirse sobre un inmueble a favor de la familia. Protege el bien frente a embargos, con las excepciones que fija la ley.
3. Sociedades
Una sociedad por acciones simplificada (SAS) separa el patrimonio de la empresa del de sus accionistas: por regla general, los socios responden solo hasta el monto de sus aportes. Pero esta separación tiene un límite: si la sociedad se usa en fraude a la ley o en perjuicio de terceros, los accionistas y administradores responsables responden solidariamente (artículo 42 de la Ley 1258 de 2008, desestimación de la personalidad jurídica).
4. Fiducia mercantil
En la fiducia, una persona transfiere bienes a una sociedad fiduciaria para que los administre con una finalidad determinada. Los bienes fideicomitidos forman un patrimonio autónomo, separado del patrimonio del fiduciante y de la fiduciaria. Se usa para proyectos inmobiliarios, garantías y planeación familiar.
5. Capitulaciones y régimen de bienes
Las capitulaciones antes del matrimonio o de la unión marital permiten definir qué bienes no harán parte de la sociedad conyugal o patrimonial. Son útiles cuando uno de los miembros de la pareja tiene una empresa o un patrimonio previo.
6. Seguros y planeación sucesoral
Las pólizas de responsabilidad civil y de cumplimiento trasladan riesgos al asegurador. Y una buena planeación sucesoral evita que el patrimonio quede bloqueado o en disputa al fallecer su titular; lo explicamos en nuestra guía sobre sucesiones.
Medidas cautelares: proteger el resultado del litigio
Cuando usted es el acreedor, el mayor riesgo es ganar el proceso y no encontrar bienes para cobrar. Las medidas cautelares buscan evitarlo.
En los procesos declarativos (artículo 590 del Código General del Proceso):
- Inscripción de la demanda sobre bienes sujetos a registro, desde la presentación de la demanda.
- Embargo y secuestro de bienes, por regla general cuando hay sentencia de primera instancia favorable.
- Medidas innominadas: cualquier otra medida razonable para proteger el derecho en litigio.
Para decretarlas, por regla general, el demandante debe prestar una caución equivalente al 20 % del valor de las pretensiones.
En los procesos ejecutivos, el embargo y secuestro de bienes puede pedirse desde la presentación de la demanda.
Pedir medidas cautelares procedentes, además, permite acudir directamente al juez sin agotar la conciliación previa.
¿Qué hacer si un deudor oculta o transfiere sus bienes?
- Acción pauliana: permite revocar los actos con los que el deudor, de mala fe, se insolventa en perjuicio de sus acreedores. Debe presentarse dentro del año siguiente a la fecha del acto o contrato (artículo 2491 del Código Civil).
- Acción de simulación: para que se declare que una venta o transferencia fue aparente y que los bienes siguen siendo del deudor.
- Investigación de bienes: consultas en registros de inmuebles, vehículos, sociedades y cuentas, para identificar qué embargar.
Si el problema nace de un contrato incumplido, revise nuestra guía sobre incumplimiento de contratos.
Preguntas frecuentes
¿Puedo poner mis bienes a nombre de otra persona para protegerlos?
No es recomendable. Si se hace para evitar el pago de deudas existentes, puede ser revocado. Además, el bien queda expuesto a los problemas de esa otra persona: sus deudas, su divorcio o su sucesión.
¿La vivienda familiar se puede embargar?
Si está afectada a vivienda familiar, por regla general es inembargable, salvo frente a la hipoteca que financió su compra o una hipoteca anterior a la afectación.
¿Una SAS me protege de todas las deudas?
Protege frente a las deudas de la sociedad, pero no frente a las deudas personales del accionista, ni cuando se usa la sociedad para defraudar a terceros.
¿Cuándo debo empezar a proteger mi patrimonio?
Antes de que surjan los riesgos: al iniciar un negocio, casarse, comprar vivienda o recibir una herencia. Planear tarde reduce mucho las opciones.
Abogados en protección patrimonial en Cartagena
En Iuris Investment diseñamos estrategias legales de protección patrimonial y representamos a acreedores en procesos de cobro con medidas cautelares. Conozca nuestro servicio de derecho civil o agende una consulta confidencial.
Este artículo es informativo y no reemplaza una asesoría jurídica sobre su caso concreto.
Fuentes y normas citadas
- Código Civil, artículo 2491 (acción pauliana) — Secretaría del Senado
- Ley 258 de 1996 (afectación a vivienda familiar) — Secretaría del Senado
- Ley 1258 de 2008, artículo 42 (SAS y desestimación de la personalidad jurídica) — Secretaría del Senado
- Código de Comercio (fiducia mercantil, artículos 1226 y siguientes) — Secretaría del Senado
- Ley 1564 de 2012, Código General del Proceso (artículo 590) — Secretaría del Senado